Vaša debnička je teraz prázdna
Registrácia /Prihlásenie
- nákupný zoznam a obľúbené produkty hocikde
- zbieranie bonusových bodov
- rýchla objednávka
- informovanie o akciách a špeci zľavách
- možnosť upravovať objednávku po odoslaní do určitého času
Vaša debnička je teraz prázdna

Benefity pre zamestnancov sú finančné alebo nefinančné výhody poskytované nad rámec mzdy. V roku 2026 majú najväčší practical význam výhody spojené so stravovaním, voľným časom, flexibilitou, zdravím, rodinou a vzdelávaním. Tento prehľad vysvetľuje, komu jednotlivé benefity vyhovujú, aké dáta o ich používaní chýbajú a ako ich posudzovať z daňového hľadiska.
Najčastejšie sa spomínajú extra dni voľna, flexibilný pracovný čas, home office, stravovanie, zdravotná a psychologická podpora či vzdelávanie. Medzinárodný prieskum Ravio uvádzal hybridnú prácu v roku 2025 pri 88 % skúmaných organizácií v Európe a USA, nejde však o údaj špecifický pre Slovensko. (zdroj: Ravio)
Pri slovenských rebríčkoch treba rozlišovať tri odlišné veličiny: čo zamestnávatelia uvádzajú v ponukách práce, o čo ľudia deklarujú záujem a čo skutočne čerpajú. Verejne dostupné slovenské zdroje neposkytujú pri každom benefite porovnateľnú mieru reálneho čerpania s uvedeným rokom zberu a veľkosťou vzorky. Preto nemožno tvrdiť, že konkrétne percento zamestnancov danú výhodu naozaj používa. Podrobnejšie dáta prináša napríklad prieskum o najobľúbenejších zamestnaneckých benefitoch od Alma Career.
Pre koho sedí: Najmä pre administratívne, odborné a technologické pozície, pri ktorých nie je nevyhnutná nepretržitá prítomnosť na pracovisku.
Čo hovoria dáta: Medzinárodné dáta Ravio z roku 2025 uvádzajú hybridnú prácu pri 88 % organizácií v Európe a USA. Verejný slovenský údaj o skutočnom čerpaní s porovnateľnou metodikou nie je k dispozícii.
Ako ho rieši zákon: Home office nie je univerzálny zákonný nárok. Podmienky, pracovný čas, dostupnosť a náhrady nákladov treba upraviť podľa charakteru práce a pracovnoprávnych pravidiel. Ak hľadáte tipy, ako motivovať zamestnancov vrátiť sa do kancelárie, pomôže kombinácia flexibility s benefitmi dostupnými na pracovisku.
Pre koho sedí: Pre kancelárske, výrobné aj terénne tímy, ak firma dokáže naplánovať zastupovanie.
Čo hovoria dáta: Verejné slovenské prehľady zaraďujú viac dní dovolenky medzi deklarované priority zamestnancov, ale bez jednotných verejných údajov o reálnom vyčerpaní. Firma preto potrebuje vlastnú evidenciu.
Ako ho rieši zákon: Voľno nad zákonný rozsah je dobrovoľný benefit. Pravidlá musia jasne určiť počet dní, oprávnené osoby, prenos do ďalšieho roka a postup schvaľovania.
Pre koho sedí: Ide o každodenné plnenie relevantné pre väčšinu zamestnancov, no treba odlíšiť zákonnú povinnosť od dobrovoľných výhod.
Čo hovoria dáta: Stravovanie patrí medzi často uvádzané priority, verejné slovenské zdroje však neposkytujú jednotnú mieru skutočného čerpania za rok 2026.
Ako ho rieši zákon: Povinnosť zabezpečiť stravovanie upravuje § 152 Zákonníka práce. Ovocie, smoothie, raňajkové boxy ani snacky túto povinnosť nenahrádzajú a predstavujú dobrovoľné občerstvenie navyše. Praktické informácie o tom, ako doplniť stravovanie o ovocie ako zamestnanecký benefit, koľko stojí a koľko objednať, nájdete v samostatnom článku.
Pre koho sedí: Pre tímy, ktoré sa pravidelne stretávajú v kancelárii, prevádzke alebo na poradách. Výhodou je častý kontakt zamestnanca s benefitom bez potreby zavádzať cafeteria systém. Firmy si môžu objednať čerstvé ovocie a zeleninu do kancelárie alebo zvoliť hotové office debničky s ovocím a zeleninou.
Čo hovoria dáta: Verejná slovenská miera skutočnej spotreby kancelárskeho občerstvenia nie je dostupná. Firma ju môže zistiť sledovaním objednaného a nespotrebovaného množstva počas 4 až 12 týždňov. Viac o tom, prečo firmy objednávajú ovocie do kancelárie, vysvetľuje samostatný článok.
Ako ho rieši zákon: Spoločné občerstvenie voľne dostupné v kuchynke nemožno automaticky považovať za adresné nepeňažné plnenie do 500 eur. Konkrétny spôsob účtovania má posúdiť účtovník alebo daňový poradca.
Pre koho sedí: Pre zamestnancov, ktorí spĺňajú zákonné podmienky a využívajú oprávnenú rekreáciu na Slovensku.
Čo hovoria dáta: Verejné porovnateľné údaje o podiele slovenských zamestnancov, ktorí príspevok reálne vyčerpali v roku 2026, nie sú v použitých zdrojoch dostupné.
Ako ho rieši zákon: Podľa § 152a ide o 55 % oprávnených výdavkov, najviac 275 eur ročne. Povinnosť sa vzťahuje na zamestnávateľa s viac ako 49 zamestnancami a zamestnanec musí spĺňať okrem iného podmienku trvania pracovného pomeru najmenej 24 mesiacov. Konkrétny prípad overte s účtovníkom. (zdroj: Národný inšpektorát práce)

Pre koho sedí: Pre ľudí, ktorí chcú využiť športovisko, preventívnu aktivitu alebo flexibilný rozpočet na pohyb. Jediný športový produkt nemusí vyhovovať všetkým regiónom ani zmenám.
Čo hovoria dáta: Verejné slovenské údaje o tom, koľko zamestnancov športové a zdravotné benefity reálne využíva, nie sú dostupné. Firma preto potrebuje vlastnú evidenciu oprávnených ľudí a aktívnych používateľov.
Ako ho rieši zákon: Daňový režim závisí od formy plnenia. Osobitné pravidlá platia pre príspevok na športovú činnosť dieťaťa podľa § 152b, preto každý prípad posúďte individuálne.
Pre koho sedí: Pre tímy s vysokou emočnou záťažou, manažérov, opatrovateľov aj zamestnancov v náročnej životnej situácii.
Čo hovoria dáta: Slovenská verejná miera reálneho čerpania psychologickej podpory nie je dostupná. Pri meraní treba chrániť anonymitu a sledovať iba agregované využitie služby.
Ako ho rieši zákon: Zdanenie závisí od toho, či ide o adresnú službu, zdravotnú starostlivosť alebo iný druh plnenia. Posúdenie patrí účtovníkovi alebo daňovému poradcovi.
Pre koho sedí: Pre pozície, pri ktorých sa menia nástroje, procesy, právne požiadavky alebo odborné štandardy.
Čo hovoria dáta: Kurzy a vzdelávanie patria medzi výhody uvádzané slovenskými zamestnávateľmi. Verejné údaje však nehovoria, koľko ľudí kurz dokončilo alebo využilo poznatky v práci.
Ako ho rieši zákon: Odborné vzdelávanie súvisiace s činnosťou zamestnávateľa sa posudzuje inak než voľnočasový kurz. Účel, príjemcu a doklady treba preveriť ešte pred úhradou.
Pre koho sedí: Pre rodičov, ľudí starajúcich sa o seniora a zamestnancov s pravidelnými opatrovateľskými povinnosťami.
Čo hovoria dáta: Slovenské verejné údaje o reálnom využití príspevkov na starostlivosť nie sú dostupné. Praktickou voľbou môže byť flexibilné voľno, príspevok alebo možnosť meniť pracovný režim.
Ako ho rieši zákon: Každá forma má odlišné pracovnoprávne a daňové dôsledky. Pravidlá musia definovať oprávnené situácie, potrebné doklady a ochranu súkromia.
Pre koho sedí: Pre celý tím alebo ako pozornosť pri pracovnom výročí, sviatku či ukončení projektu. Inšpiráciu nájdete v prehľade darčeky pre zamestnancov.
Čo hovoria dáta: Verejné slovenské dáta o skutočnom využití darčekov nie sú dostupné. Pri spotrebnom balíčku možno hodnotiť prevzatie, pri poukážke aj jej uplatnenie.
Ako ho rieši zákon: Pri adresnom nepeňažnom plnení môže prichádzať do úvahy limit 500 eur za zdaňovacie obdobie, iba pri splnení všetkých podmienok zákona o dani z príjmov. Posúdenie konkrétneho darčeka patrí účtovníkovi.
Podľa § 5 ods. 7 písm. o) zákona č. 595/2003 Z. z. môže byť nepeňažné plnenie oslobodené najviac do 500 eur za zdaňovacie obdobie v úhrne od všetkých zamestnávateľov. Podmienkou je, že výdavok na toto plnenie nie je u zamestnávateľa uplatnený ako daňový výdavok. Ak má benefit vlastné osobitné oslobodenie, všeobecný limit sa naň neuplatňuje rovnakým spôsobom. (zdroj: Slov-Lex)
Tento režim nemožno automaticky preniesť na spoločné ovocie alebo občerstvenie, ktoré nie je pridelené konkrétnemu zamestnancovi. Rozhoduje forma nákupu, evidencia, dostupnosť a účel výdavku. Podrobnejšie vysvetlenie daňové a odvodové povinnosti pri zamestnaneckých benefitoch prináša portál Podnikajte.sk.
Samostatný režim majú zákonné príspevky podľa § 152, § 152a a § 152b Zákonníka práce. Rekreačný príspevok a príspevok na športovú činnosť dieťaťa majú pri splnení podmienok hodnotu 55 % oprávnených výdavkov, najviac 275 eur ročne. Údaje sú platné k 17. 9. 2026. Každý konkrétny prípad má preveriť účtovník alebo daňový poradca. (zdroj: Slov-Lex)
Home office bez alternatívy znevýhodňuje výrobu a prevádzku. Vyrovnávacou možnosťou môže byť platené voľno, doprava, občerstvenie, rekreačný príspevok alebo rozpočet na vzdelávanie.
Pevný balík sa jednoduchšie riadi v malej firme, no nemusí zodpovedať rôznym životným situáciám. Cafeteria dáva zamestnancom väčší výber, zároveň vyžaduje pravidlá, evidenciu a správu systému. Podrobnejší postup prináša článok systém cafeteria ako nástroj dlhodobej motivácie.
Nespoliehajte sa iba na otázku, čo by ľudia chceli. Pri každom benefite sledujte počet oprávnených zamestnancov, počet aktívnych používateľov, frekvenciu použitia a celkový náklad.
Mieru čerpania vypočítajte ako počet používateľov delený počtom oprávnených ľudí. Výsledok segmentujte podľa pracoviska a typu pozície, nie podľa citlivých osobných údajov. Pri anonymnom prieskume sa pýtajte aj na dôvod nevyužitia, napríklad nedostupnosť, nejasné pravidlá alebo nezaujímavú ponuku.
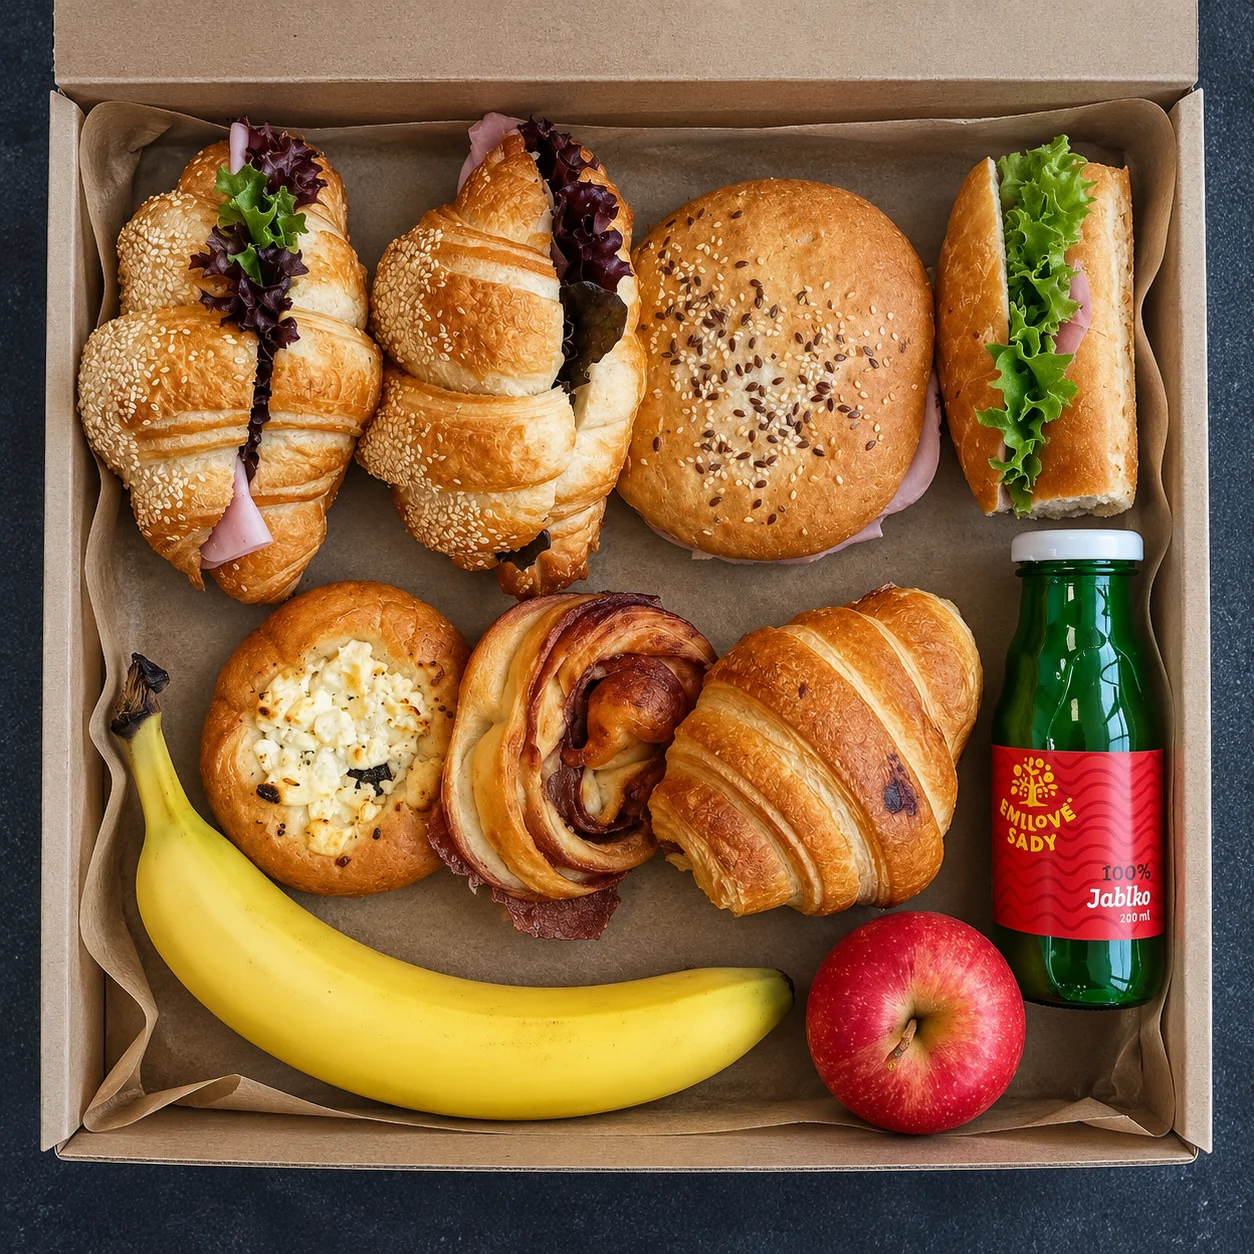
Pravidelné občerstvenie možno zaviesť bez interného benefitového systému, pričom objednávku treba nastaviť podľa veľkosti pracoviska a reálnej spotreby. V ponuke sa nachádza Debnička do práce aj pripravená rodinná ovocná debnička. Firemnú ponuku zdravých potravín pre firmy a možnosti objednávania nájdete na stránke FARMOVE do práce. Takéto občerstvenie je dobrovoľným benefitom nad rámec povinného stravovania podľa § 152 Zákonníka práce.

Jedna univerzálna odpoveď neexistuje. Medzi často deklarované priority patria extra voľno, flexibilita a stravovanie, ale firma by mala preferencie overiť anonymným prieskumom a po 3 mesiacoch ich porovnať so skutočným čerpaním.
Nie. Limit 500 eur za zdaňovacie obdobie sa uplatní iba pri splnení podmienok § 5 ods. 7 písm. o), vrátane neuplatnenia príslušného výdavku ako daňového výdavku zamestnávateľa. Konkrétne plnenie musí posúdiť účtovník alebo daňový poradca.
Nie. Ovocie, smoothie, snacky ani raňajkové boxy sú dobrovoľné občerstvenie a nenahrádzajú povinnosť podľa § 152 Zákonníka práce. Firma ich musí viesť oddelene od zákonného zabezpečenia stravovania.
Povinnosť sa týka zamestnávateľa s viac ako 49 zamestnancami, ak zamestnanec spĺňa zákonné podmienky vrátane najmenej 24 mesiacov pracovného pomeru. Príspevok je 55 % oprávnených výdavkov, najviac 275 eur ročne.
Základné čerpanie je vhodné vyhodnotiť po prvých 3 mesiacoch a následne najmenej raz za 12 mesiacov. Sledujte počet oprávnených ľudí, používateľov, náklady a dôvody, prečo zamestnanci benefit nevyužili.
Ponúknite porovnateľnú alternatívu využiteľnú počas zmien alebo na pracovisku. Môže ísť o extra voľno, dopravu, občerstvenie, rekreáciu alebo vzdelávanie, pričom náklad porovnajte v ročnom prepočte na jedného zamestnanca.
Najskôr zmerajte spotrebu občerstvenia počas 4 týždňov a podľa výsledku nastavte množstvo aj frekvenciu objednávok. Aktuálne možnosti ovocia, raňajok a ďalších potravín pre pracovisko si pozrite na stránke Farmove do práce.